

Nýmarkaðsríki1 hafa lengi verið ofarlega á blaði þegar rætt er um fjárfestingarþemu framtíðarinnar. Rökin hafa einkum verið þau að ríkin hafi dregist langt aftur úr Vesturlöndum og eigi því mikið inni þegar kemur að vexti. Ekki hefur skort háleitar spár og töldu sumir að efnahagsleg þungamiðja heimsins myndi færast frá Vesturlöndum til nýmarkaða á örfáum áratugum. Þar var á meðal Goldman Sachs, sem bjó til hugtakið BRIC:
If things go right, in less than 40 years, the BRICs economies together could be larger than the G6 in US dollar terms.“
– Goldman Sachs, Dreaming with BRICs (2003)„In a few years, the combined nominal GDP of the BRIC countries will overtake each of the United States and Europe.“
– Jim O’Neill (2011)
Hagvaxtarspárnar hafa að mörgu leyti ræst, enda hafa mörg nýmarkaðsríki vaxið gríðarlega á undanförnum áratugum, ekki síst Kína. Samanlögð landsframleiðsla BRIC-ríkjanna ríflega þrefaldaðist til að mynda á fyrsta áratug aldarinnar. Á hlutabréfamörkuðum hefur ávöxtunin þó látið á sér standa og hafa nýmarkaðir engan veginn staðist samanburð við aðra markaði, svo sem þann bandaríska. Undanfarinn áratug hafa nýmarkaðir skilað um 9% árlegri ávöxtun, samanborið við um 15% hjá S&P 500. Þá lagði Goldman Sachs BRIC-sjóð sinn niður árið 2015 eftir að eignir hans höfðu dregist saman um 88% frá 2010.
En hvað heldur aftur af ríkjunum? Í fyrsta lagi reiða mörg þeirra sig á útflutning hrávara og skulda í dollurum, sem gerir þau viðkvæm fyrir sterkum dollara. Dollarinn hefur verið sterkur stærstan hluta síðasta áratugar og veikari gjaldmiðlar hafa étið upp stóran hluta ávöxtunarinnar. Í öðru lagi hafa kerfislegir þættir víða reynst akkilesarhæll og dregið úr arðsemi. Þar ber hæst ríkisinngrip, veikir stjórnarhættir og takmörkuð réttindi hluthafa. Í mörgum ríkjum eru stór skráð félög í eigu ríkisins eða undir stjórn fárra ráðandi hluthafa. Hagsmunir minnihluta hluthafa víkja þá gjarnan fyrir pólitískum markmiðum eða hagsmunum eigendanna.
Þrátt fyrir þessa annmarka teljum við að margt í núverandi árferði vinni með nýmarkaðsríkjum. Þar vega þrír þættir þyngst: i) dýr dollari í sögulegu samhengi, sem gefur svigrúm til leiðréttingar þegar fram líða stundir, ii) hagstæð verðlagning, bæði í sögulegu samhengi og í samanburði við aðra markaði, og iii) kerfislegur meðbyr vegna batnandi efnahagsumhverfis.
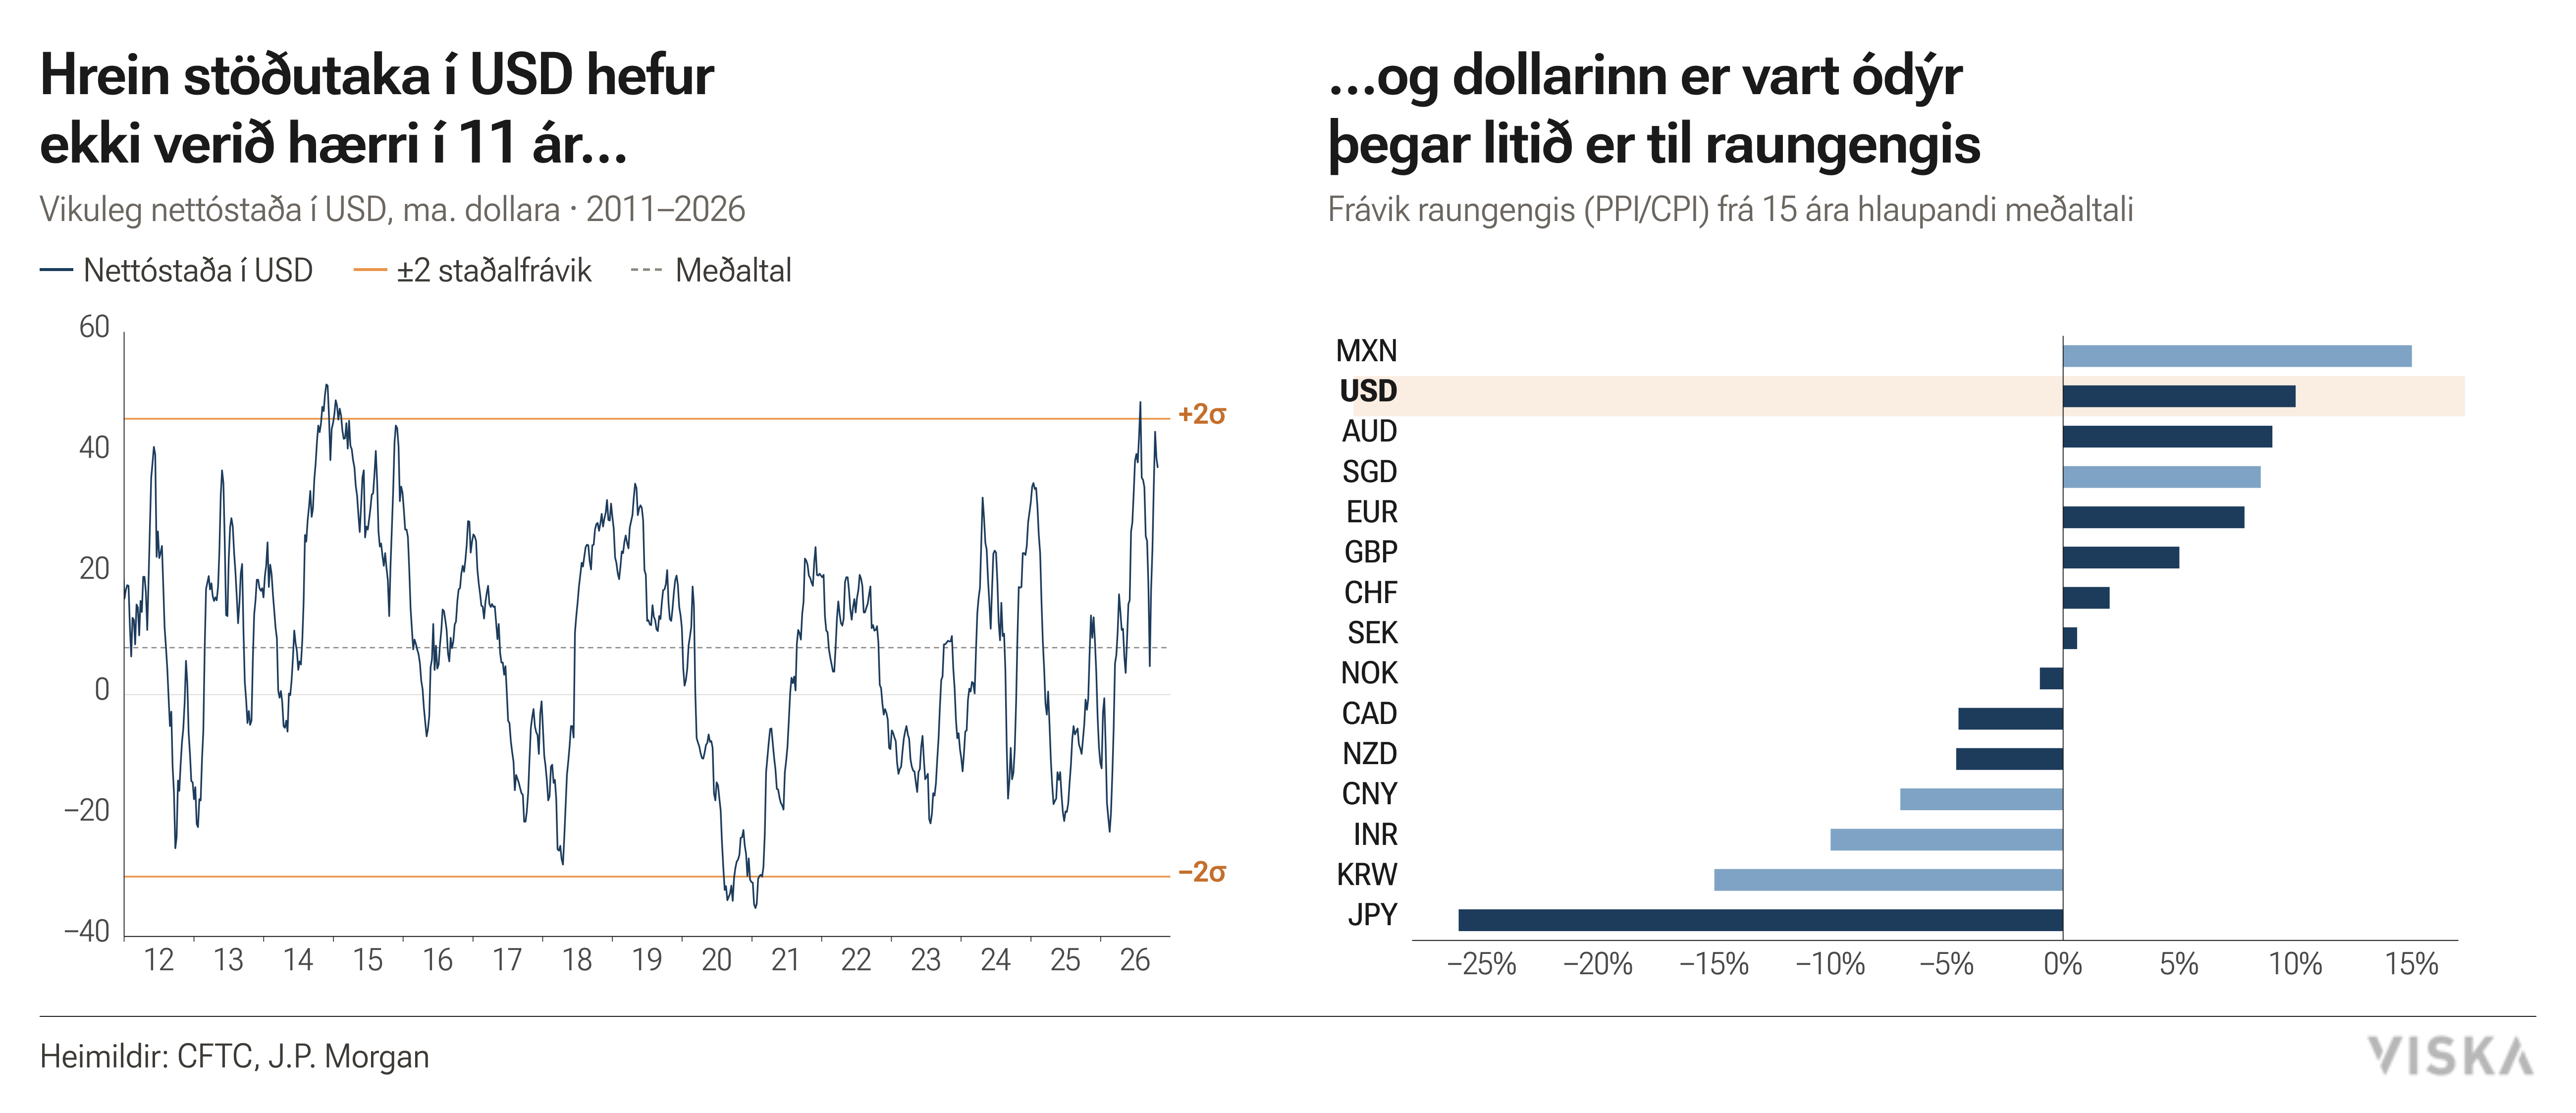
Stöðutaka í dollaraeignum hefur ekki verið meiri síðan 2015, og miðað við hlutfallslega verðlagningu verður dollarinn seint talinn ódýr. Skýringin liggur einkum í tvennu. Annars vegar hefur fjármagn víða að leitað inn á bandarískan hlutabréfamarkað í tengslum við uppgang gervigreindar. Hins vegar hafa stríðsátök, áhyggjur af skuldastöðu Evrópuríkja og fleiri áhættuþættir beint fjármagni í skjól bandarískra eigna.
Þetta sést vel þegar litið er til raungengis, eins og myndin hér að neðan sýnir. Raungengi dollarans er nú um 10% yfir 15 ára hlaupandi meðaltali sínu og í úrtakinu víkur aðeins mexíkóski pesóinn meira upp á við. Á þennan mælikvarða er dollarinn því dýr í sögulegu samhengi. Hin hliðin á peningnum er sú að raungengi margra asískra gjaldmiðla er vel undir eigin meðaltali. Raungengi suðurkóreska wonsins er um 15% undir meðaltali, indversku rúpíunnar um 10% og kínverska júansins um 7%. Gefi dollarinn eftir gæti það því reynst meðbyr fyrir hlutabréf nýmarkaðsríkja.
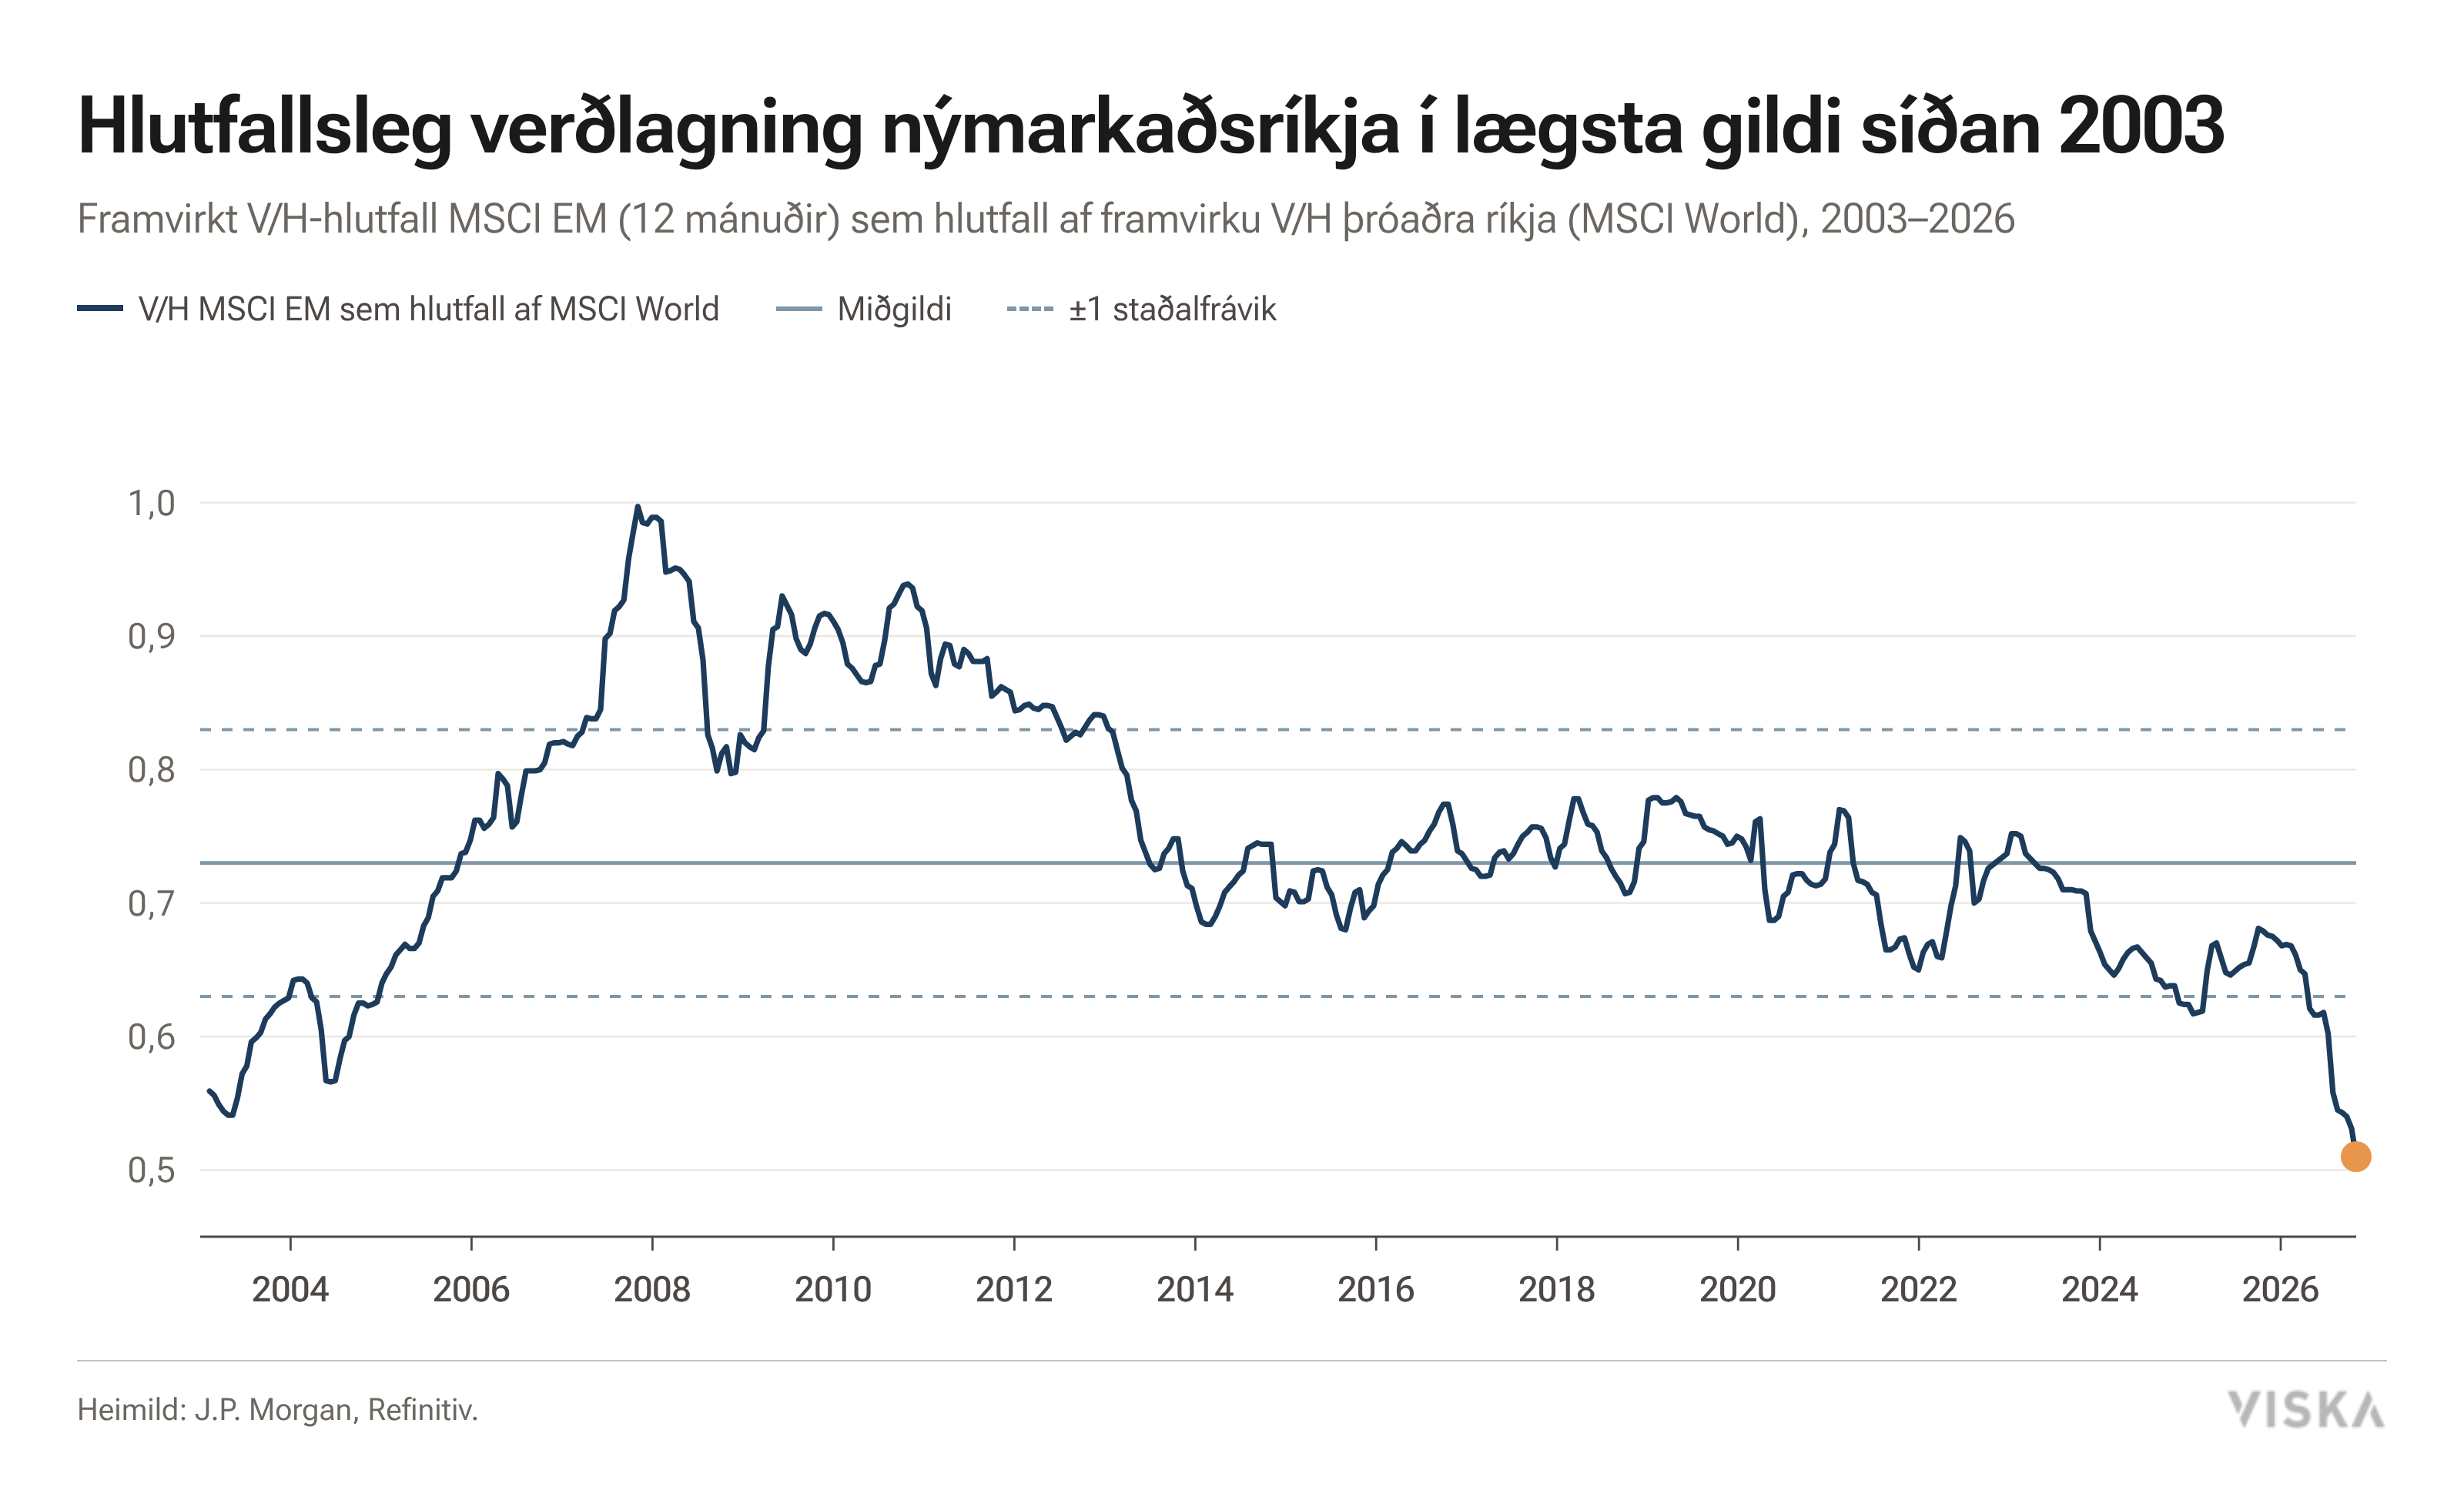
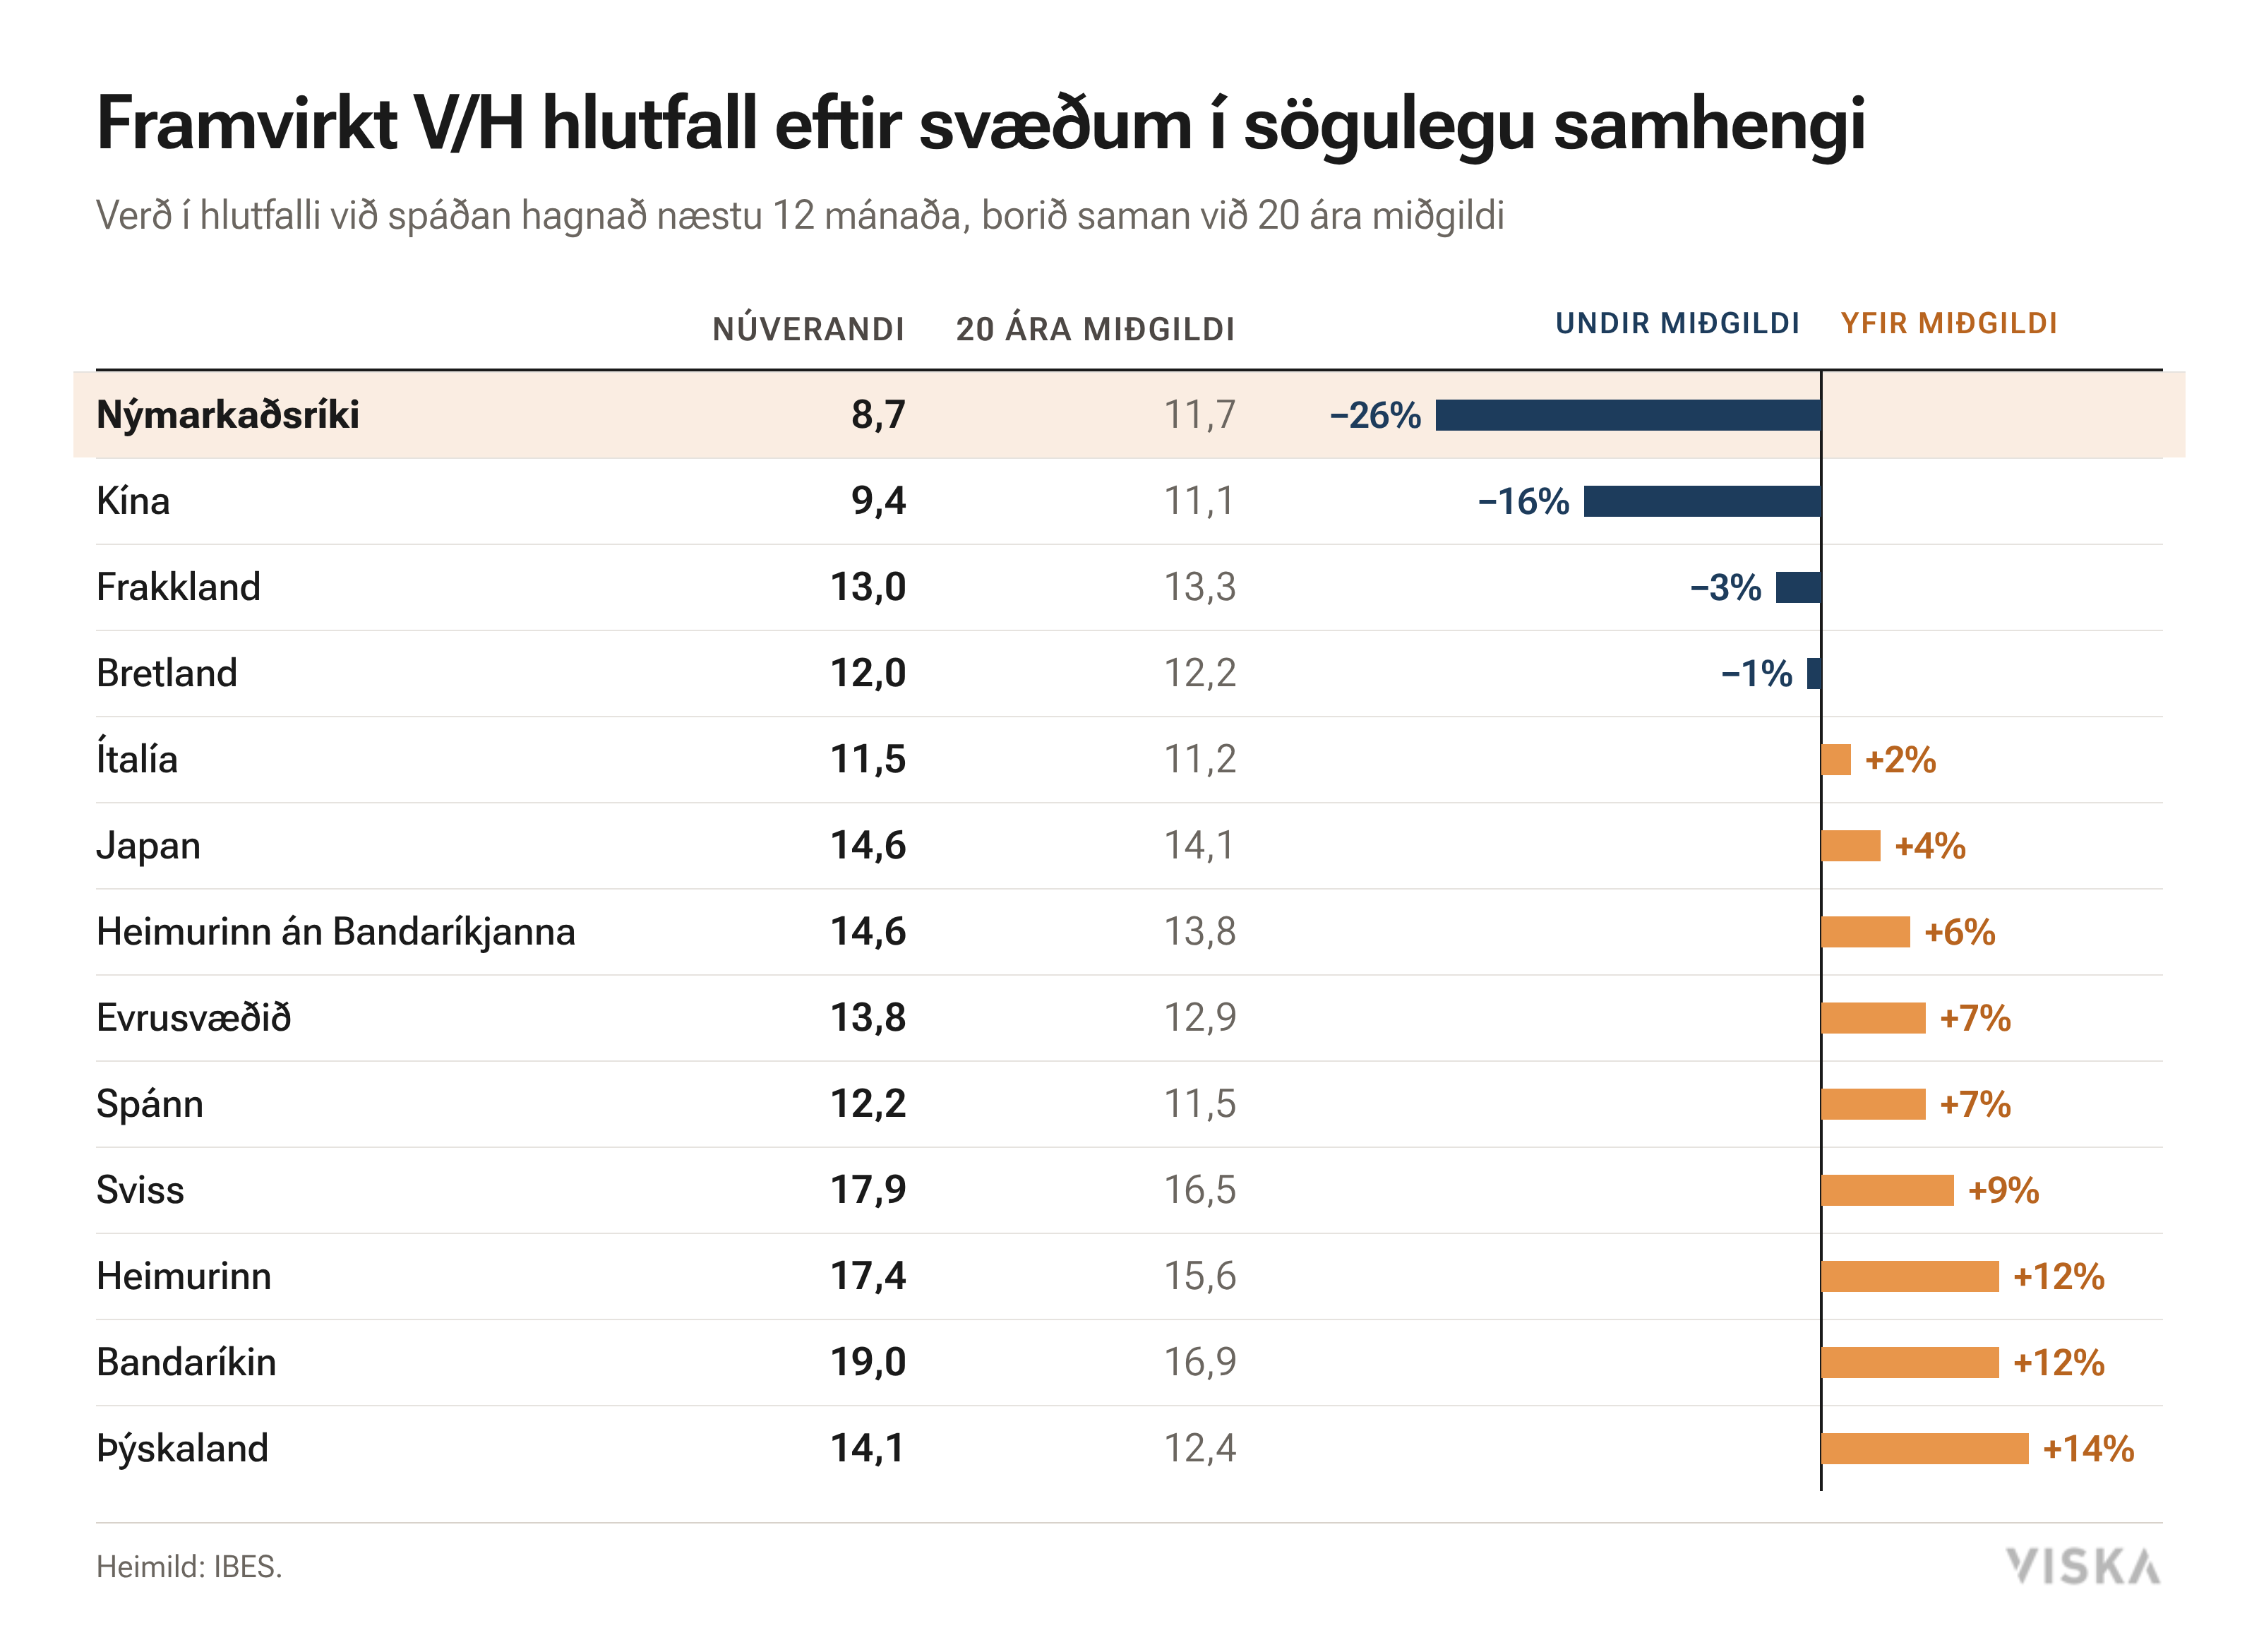
Heilt yfir eru fáir markaðir sem ekki virðast dýrir í sögulegu samhengi. Nýmarkaðsríki eru þar undantekning og skera sig úr á tvo vegu. Í fyrsta lagi er verðlagningin lág, bæði í sögulegu samhengi og í samanburði við aðra markaði, og margfaldarar hafa lækkað verulega frá áramótum. Í öðru lagi hefur sú lækkun átt sér stað þrátt fyrir sterkar afkomuhorfur, en greinendur spá mun meiri hagnaðarvexti á nýmörkuðum en annars staðar. Miklar væntingar um vöxt í tæknigeirum Suður-Kóreu og Taívans vega þar þungt, en afkomuhorfur eru einnig góðar í ríkjum á borð við Indland og Kína.
Þegar litið er til efnahagsumhverfisins í heild bendir margt til þess að nýmarkaðsríki standi betur að vígi en oft áður. Alþjóðagjaldeyrissjóðurinn gerir ráð fyrir að hagvöxtur nýmarkaðs- og þróunarríkja hægi á sér í 3,7% í ár vegna hærra orkuverðs en taki við sér á ný og verði 4,4% á næsta ári. Það er vel yfir 1,8% spá fyrir þróuð ríki. Á sama tíma eru raunvextir víða háir og hafa margir seðlabankar því svigrúm til vaxtalækkana. Goldman Sachs gerir ráð fyrir að þeir lækki vexti um tæplega hálft prósentustig að meðaltali á komandi misserum, þótt verðbólga hafi reynst þrálát á sumum mörkuðum.
Þá eru opinber fjármál víða í betra horfi en á Vesturlöndum. Skuldir hins opinbera nema um 126% af landsframleiðslu í Bandaríkjunum en eru um eða undir 60% í ríkjum á borð við Mexíkó, Síle og Perú, þótt Brasilía sé undantekning með skuldir yfir 90%. Loks hefur stefna stjórnvalda víða færst í markaðsvænni átt, meðal annars í Argentínu, Síle og Perú, þar sem áhersla hefur verið lögð á aðhald í ríkisfjármálum og einfaldara regluverk. Hægt og bítandi hefur umhverfið því færst nýmörkuðum í hag, þótt munurinn milli einstakra ríkja sé enn mikill.
Meðbyr af völdum ungra þjóða, vaxandi millistétt og stafræns stökks
Til lengri tíma litið vinnur lýðfræðin jafnframt með nýmörkuðum. Miðgildisaldur á Indlandi er um 28 ár, samanborið við um 43 ár í Evrópu, og í Suður-Asíu, Afríku og hluta Suður Ameríku er stór kynslóð að ganga inn í sín afkastamestu ár, sem eru jafnframt þau ár sem fólk eyðir mestu. Vinnuaflinu fjölgar og neytendahópurinn breikkar á sama tíma og hlutfallslega færri eftirlaunaþega þarf að framfleyta. Gert er ráð fyrir að Indland eitt standi undir um fimmtungi af hagvexti heimsins á næstu fimm til sjö árum, ekki síst vegna þessa lýðfræðilega ábata (e. demographic dividend).
Þar sem vel tekst til sést árangurinn ekki síst í vexti millistéttarinnar, sem talið er að stækki um nærri einn og hálfan milljarð manna fram til ársins 2030, að mestu í Asíu og Afríku. Með hverju heimili sem kemst í álnir eykst eftirspurn eftir heimilistækjum, bílum, menntun, ferðalögum og fjármálaþjónustu. Þéttbýlisvæðingin ýtir undir þessa þróun, enda eru störf í borgum almennt betur launuð en til sveita. Hún skapar jafnframt mikla eftirspurn eftir húsnæði, samgöngum og veitum
Þá hefur tækniþróun gert nýmörkuðum kleift að færa sig hraðar upp virðiskeðjuna en fyrri kynslóðum þróunarríkja. Mörg ríkjanna voru ekki bundin af eldri innviðum og fóru beint inn í stafræna öld. Útbreiðsla snjallsíma er víða komin yfir 70–80% í Asíu og Suður-Ameríku og hundruð milljóna manna hafa farið beint í farsímabanka og netverslun án þess að kynnast nokkurn tíma bankaútibúi.
Hér verður ekki farið nánar út í einstök lönd, enda er munurinn á milli þeirra mikill og aðstæður ólíkar. Tækifærin í Suður-Kóreu og Taívan tengjast fyrst og fremst uppbyggingu gervigreindar. Á Indlandi eru það lýðfræði og vaxandi millistétt sem knýja vöxtinn áfram, og í ríkjum á borð við Síle og Perú hefur stefna stjórnvalda færst í markaðsvænni átt. Margt bendir þó til þess að nú sé áhugavert að leita tækifæra á mörkuðum sem lengi hafa staðið í skugga Bandaríkjanna. Hagstæð verðlagning, sterkar afkomuhorfur og dýr dollari fara nú saman í fyrsta sinn um langt skeið. Við þetta bætast traustari opinber fjármál og svigrúm seðlabanka til vaxtalækkana. Þeir þættir sem áður héldu aftur af nýmörkuðum gætu því snúist þeim í hag.
Með nýmarkaðsríkjum er í greininni átt við þá markaði sem mynda MSCI Emerging Markets vísitöluna. Í Asíu eru það Kína, Taívan, Indland, Suður-Kórea, Indónesía, Malasía, Taíland og Filippseyjar. Í Rómönsku Ameríku eru það Brasilía, Mexíkó, Síle, Perú og Kólumbía. Í Evrópu, Mið-Austurlöndum og Afríku eru það Sádi-Arabía, Sameinuðu arabísku furstadæmin, Katar, Kúveit, Suður-Afríka, Pólland, Tyrkland, Ungverjaland, Tékkland, Grikkland og Egyptaland. BRIC vísar til Brasilíu, Rússlands, Indlands og Kína. Rússland var fjarlægt úr vísitölunni árið 2022.
Fyrirvari
Efni þetta er unnið af Visku sjóðum ehf. eingöngu í upplýsingaskyni. Það telst hvorki fjárfestingarráðgjöf né tilboð eða hvatning til kaupa eða sölu fjármálagerninga. Skoðanir sem hér koma fram endurspegla mat höfunda á þeim tíma sem efnið er birt og geta breyst án fyrirvara. Upplýsingar eru fengnar úr heimildum sem taldar eru áreiðanlegar, en Viska sjóðir ábyrgist ekki að þær séu réttar eða tæmandi. Fjárfestingum fylgir áhætta, þar á meðal hætta á að fjárfestir tapi höfuðstól sínum, og árangur í fortíð gefur ekki vísbendingu um árangur í framtíð. Viska og sjóðir í rekstri félagsins kunna að eiga stöður í eignum eða eignaflokkum sem fjallað er um, þar á meðal rafmyntum.