

Flestar fjáreignir eru skuldbinding einhvers annars. Gull sker sig úr að því leyti að verðmæti þess byggist ekki á loforði ríkis, banka eða fyrirtækis um framtíðargreiðslu og er að því leyti svokölluð óháð eign. Sá eiginleiki skýrir hvers vegna einstaklingar og seðlabankar leita aftur í gull þegar traust á fjármálakerfinu minnkar.
Í kjölfar þeirra sviptinga sem orðið hafa í alþjóðahagkerfinu undanfarna mánuði hefur hið svokallaða “Debasement Trade” færst í forgrunn á ný. Vaxandi áhyggjur af ósjálfbærum ríkisfjármálum, þrálátum verðbólguþrýstingi og aukinni geopólitískri áhættu hafa ýtt undir eftirspurn eftir eignum sem fjárfestar telja geta varðveitt verðgildi þegar kaupmáttur gjaldmiðla rýrnar.
Að okkar mati endurspeglast þessi þróun nú með tvennum hætti í gulli.
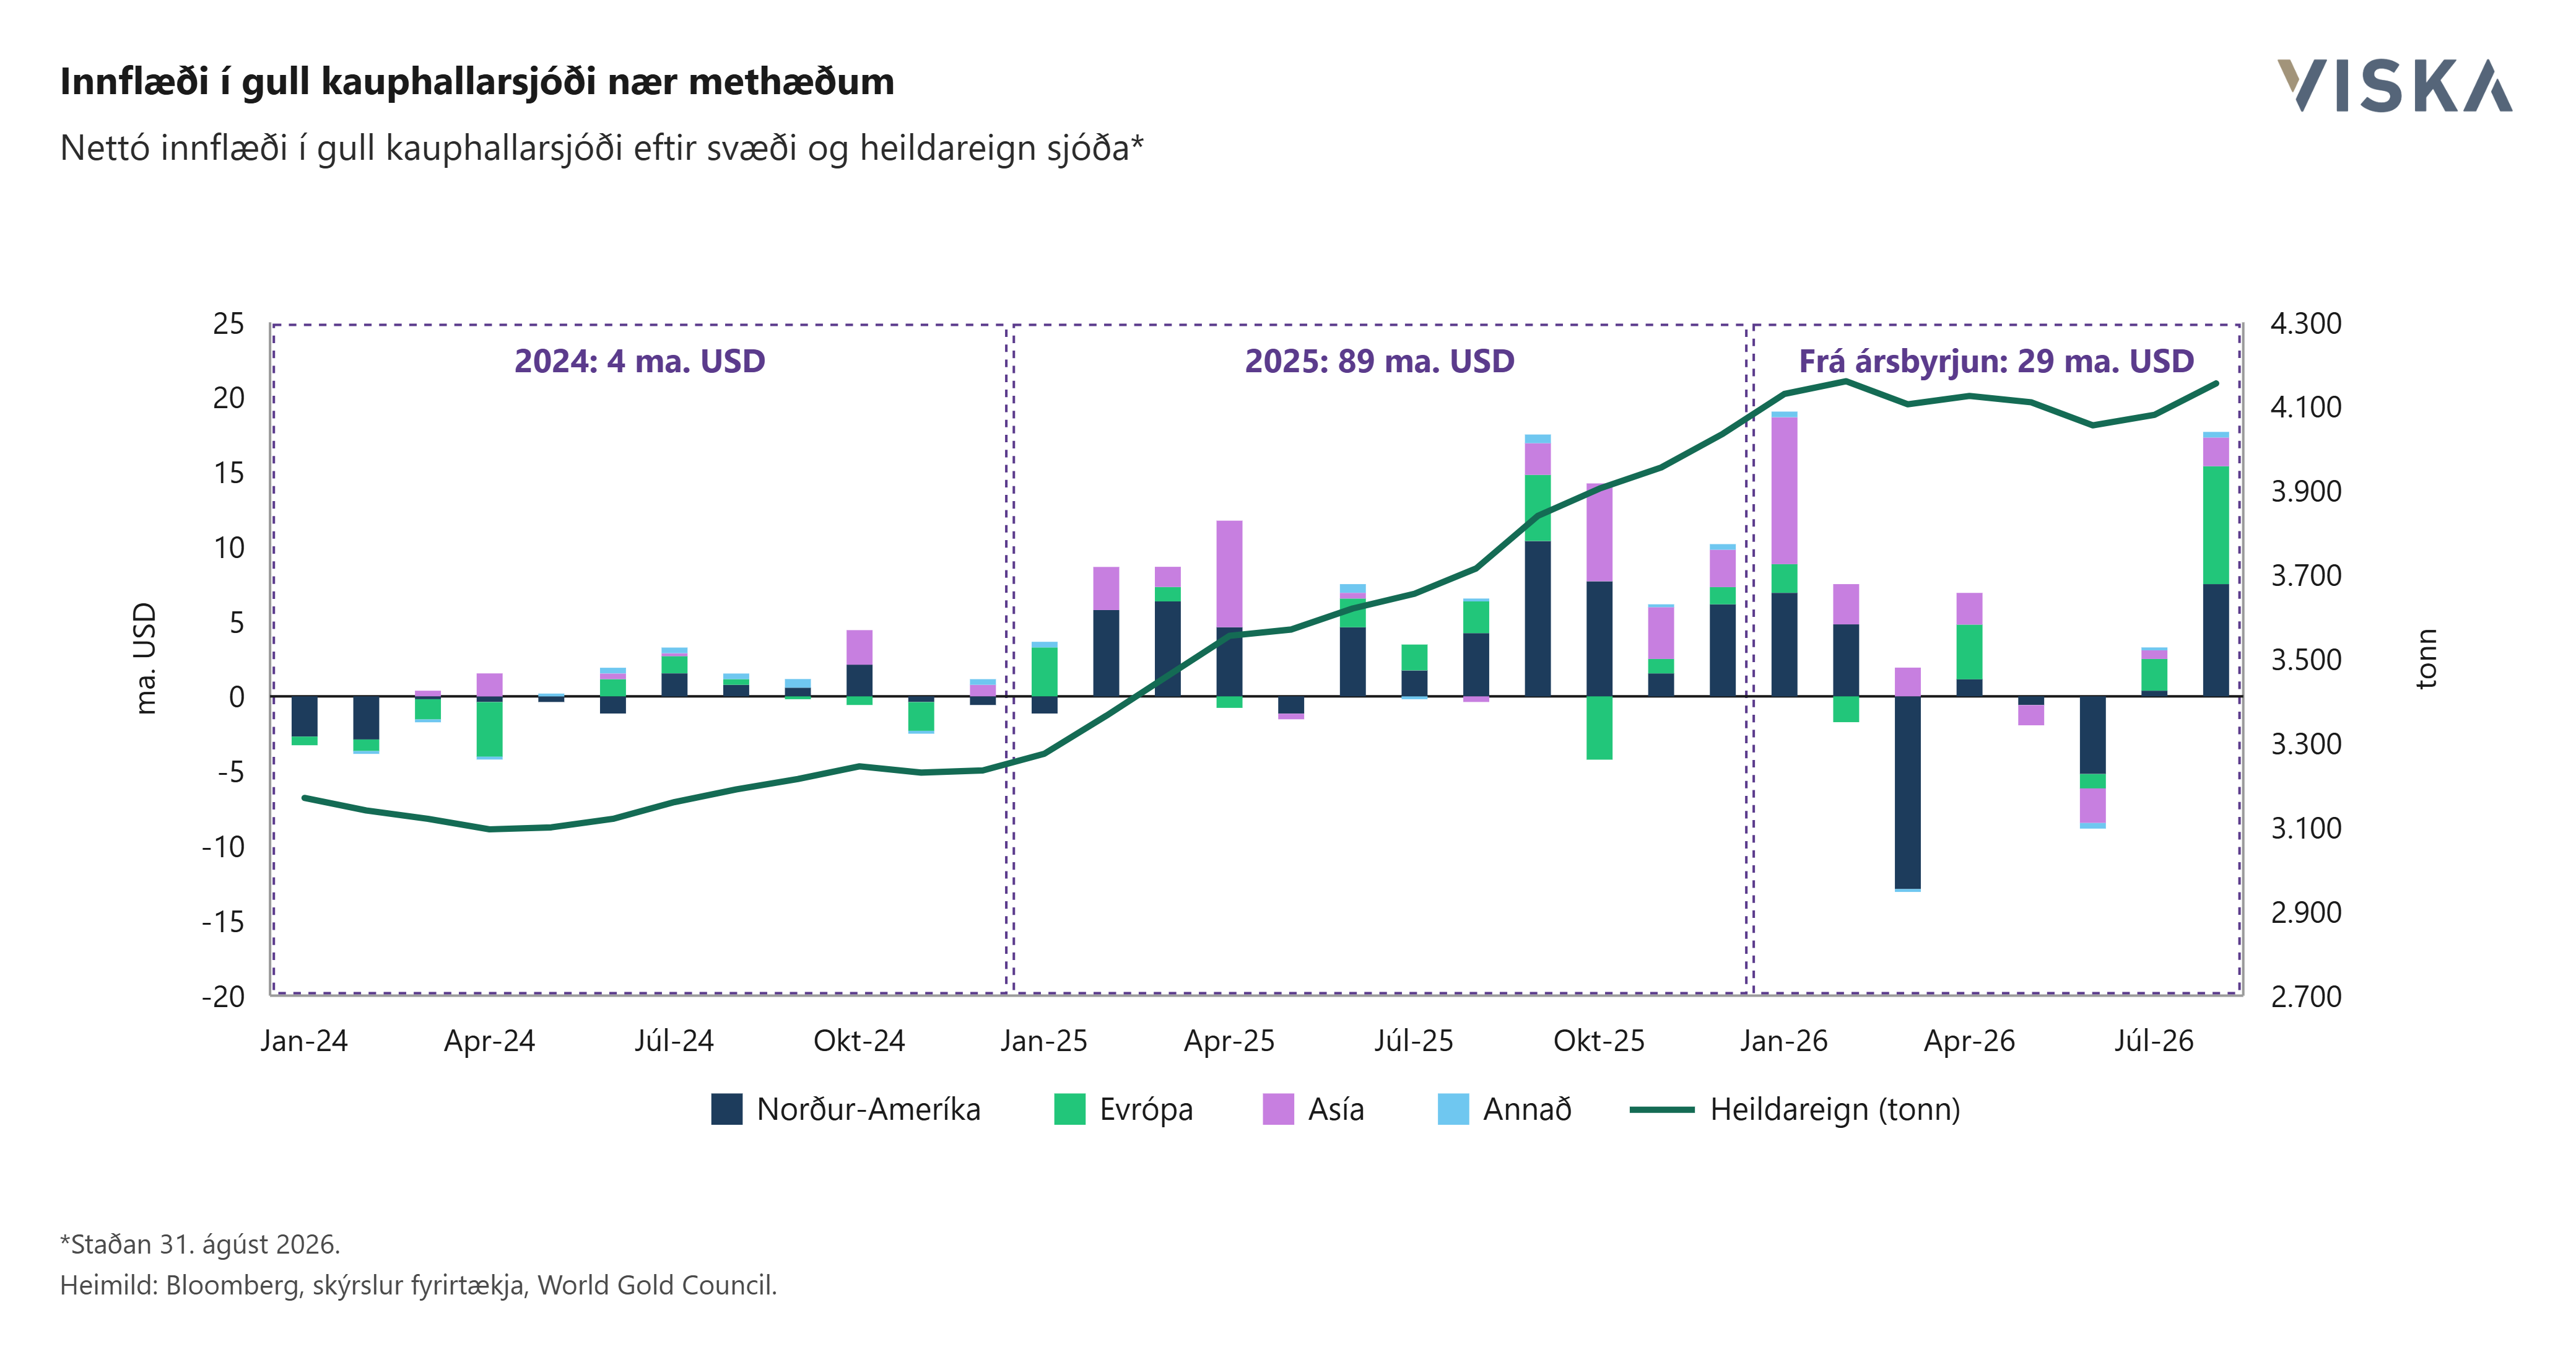
1 Hreint innflæði í gull kauphallarsjóði náði sögulegu hámarki í ágúst, drifið áfram af fjárfestum í Norður-Ameríku og Evrópu. Endurkoma vestrænna fjárfesta breikkar eftirspurnargrunn gulls, sem undanfarin ár hefur einkum notið meðbyrs frá seðlabönkum og fjárfestum í Asíu.
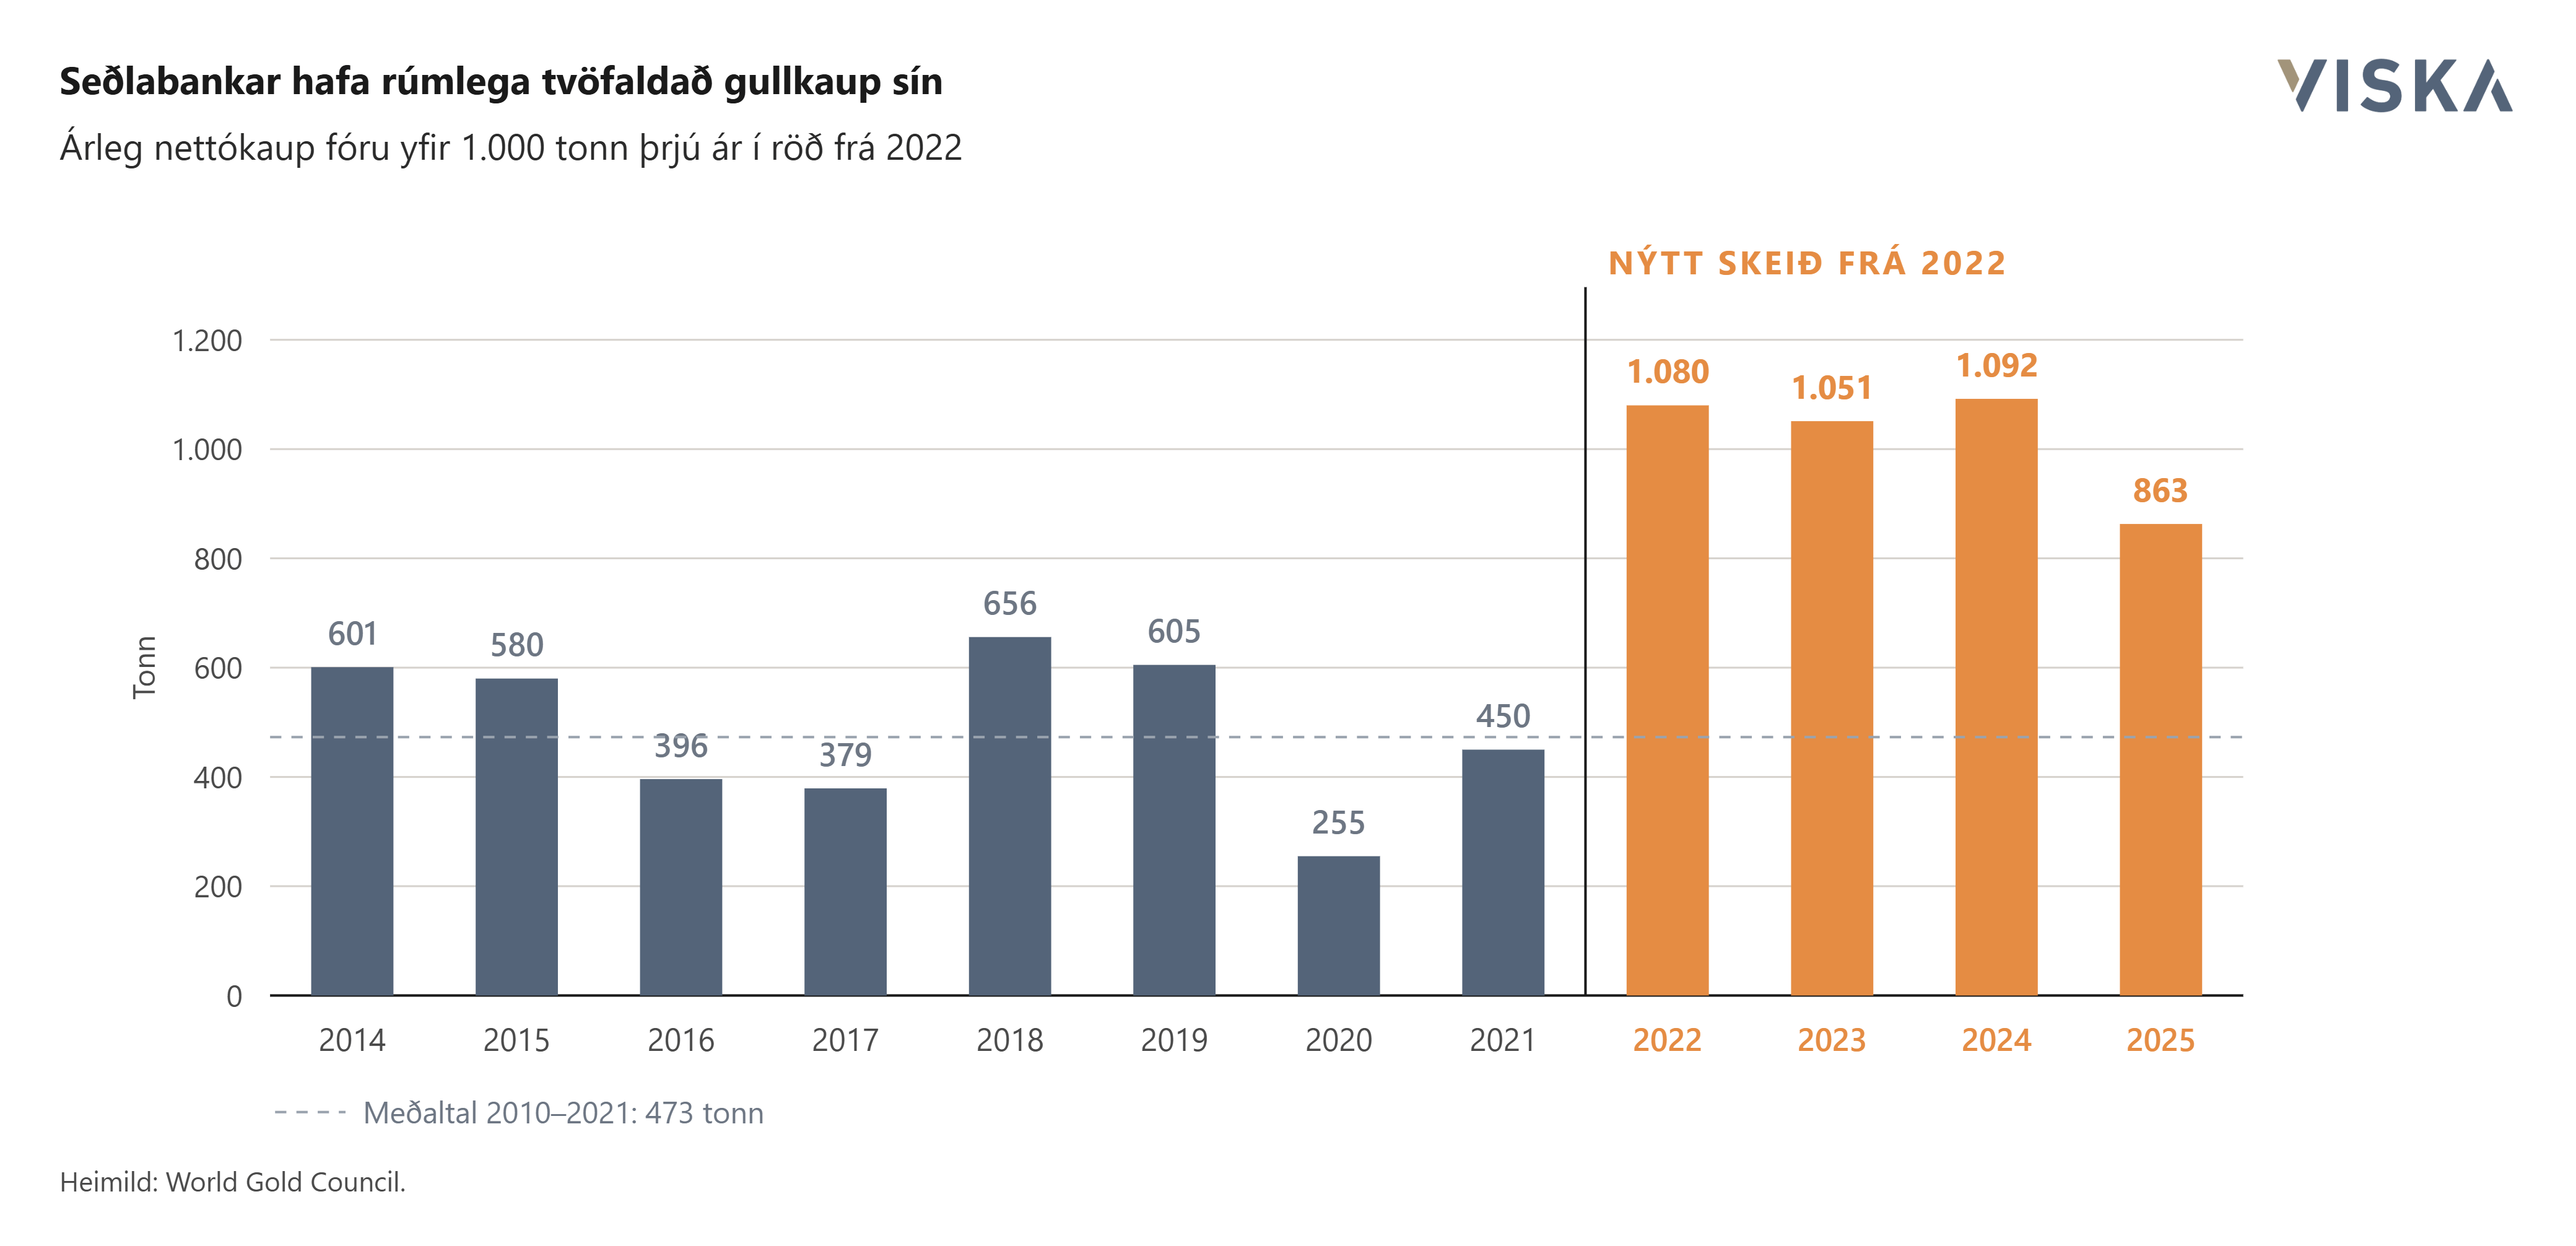
2 Kaup seðlabanka eykst hratt og eru um tvöfalt magn þess sem tíðkaðist að meðaltali á árunum 2014-2021. Þar að auki hefur það tekið hratt við sér á árinu og ef litið er til 3 mánaða meðaltals hefur hraði gullkaupa ekki verið meiri en í tvö ár.
Kannanir benda jafnframt til þess sama: Í könnun World Gold Council frá upphafi árs hyggðust 43% seðlabanka auka gullforða sinn á næstu tólf mánuðum, samanborið við 29% árið áður, og enginn þeirra gerði ráð fyrir að draga úr honum. Þá töldu 95% svarenda að gullforði seðlabanka á heimsvísu myndi halda áfram að aukast. Því eru fá merki um að þessi mikilvæga stoð undir gullmarkaðnum sé að veikjast.
Blekið í peningaprentvélinni virðist seint ætla að klárast og á meðan mun eftirspurn eftir gulli halda áfram að styrkjast.
Peningakerfi sögunnar má í grófum dráttum skipta í tvo flokka. i) Annars vegar eru gjaldmiðlar sem tengdir eru takmarkaðri eign, yfirleitt gulli eða silfri. Seðlar og bankainnstæður voru þá í raun loforð um að eigandinn gæti skipt þeim fyrir ákveðið magn af málminum á föstu verði. ii) Hins vegar eru ótryggðir gjaldmiðlar, eða svokallaðir fiat-gjaldmiðlar, sem ekki eru innleysanlegir fyrir undirliggjandi eign. Virði þeirra byggist á skattheimtugetu ríkisins, trúverðugleika stofnana og trausti á að peningamagnið verði ekki aukið svo hratt að kaupmátturinn rýrni verulega.
Sagan sýnir að gulltryggð peningakerfi brotnuðu niður þegar skuldir, loforð um að afhenda gull, urðu of miklar miðað við undirliggjandi gullforða. Stjórnvöld gátu þá annaðhvort varið gullbindinguna, sem leiddi gjarnan til greiðslufalla og verðhjöðnunarkreppu, eða rofið hana og aukið framboð peninga og lánsfjár, með tilheyrandi gjaldmiðilsrýrnun, verðbólgu og hækkun gullverðs.
Áður en seðlabankar komu til sögunnar var fyrri leiðin algengari, en eftir tilkomu þeirra færðist aðlögunin oftar yfir í verðbólgu. Í báðum tilvikum fylgdu skulda- og peningakreppur þar til kerfið náði nýju jafnvægi við hærra verðlag. Dæmi um upplausn gulltryggðra peningakerfa áttu sér stað árin 1933 og 1971.
Frá árinu 1971 hefur alþjóðlega peningakerfið byggst á ótryggðum gjaldmiðlum. Þegar skuldir verða of miklar hafa seðlabankar því jafnan brugðist við með auknu framboði peninga og lánsfjár, sem hefur yfirleitt veikt gjaldmiðla og stutt við verðbólgu og gullverð.
Við slíkar aðstæður hefur gull reynst traustur valkostur við gjaldmiðla sem byggja á skuldum og loforðum útgefenda. Til langs tíma hefur það varðveitt kaupmátt betur en flestir gjaldmiðlar og er nú næststærsta forðaeign seðlabanka heims.
Undanfarin ár hefur Bitcoin jafnframt fengið sífellt aukið vægi í þessari umræðu. Þekktir fjárfestar á borð við Ray Dalio og Paul Tudor Jones hafa bent á að takmarkað framboð rafmyntarinnar geti réttlætt hóflegt vægi hennar í dreifðu eignasafni sem vörn gegn rýrnandi kaupmætti hefðbundinna gjaldmiðla.
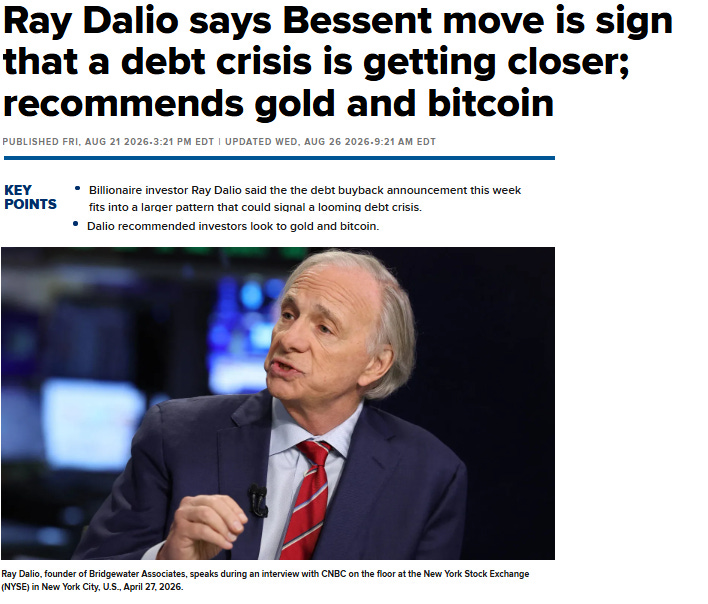
Greinin er að hluta til byggð á grein Ray Dalio frá upphafi árs