

Markaðir eru meðal skilvirkustu upplýsingakerfa sem mannkynið hefur þróað. Verð draga saman upplýsingar frá milljónum þátttakenda, bregðast hratt við nýjum gögnum og endurspegla væntingar sem enginn einn aðili hefur fulla yfirsýn yfir. Nýlegar vendingar á mörkuðum og einkum skörp niðursveifla í Asíu undir lok júlí, minna á að þessi verðmyndun er ekki óskeikul. Þegar sjálfstætt mat fjárfesta víkur fyrir einsleitri hegðun geta verð fjarlægst undirliggjandi forsendur og sveiflast til öfga.
Að skilja hið síðarnefnda og átta sig á straumhvörfum í verðmyndun er mikilvægur þáttur í eignastýringu en gæti jafnframt vegið enn þyngra í því umhverfi sem framundan er.
Upplýsingaumhverfið verður sífellt brotakenndara á sama tíma og framboð upplýsinga vex nær takmarkalaust. Á sama tíma fleygir tækninni fram hraðar en skilningur okkar á áhrifum hennar. Í síðustu grein fjölluðum við um hvernig óvissa reynist okkur óþægileg; þegar breytingar gerast hratt leitum við í huglæg akkeri og á tímum sem þessum geta fyrirsagnir og hefðbundnar frásagnir því gengt mikilvægara hlutverki í verðmyndun.
Hvernig á fjárfestir að fóta sig í umhverfi þar sem aldrei hefur verið auðveldara að framleiða og dreifa upplýsingum, óháð því hvort þær séu réttar eða rangar, og þar sem markaðir mótast í auknum mæli af tækni sem hvorki hann né aðrir skilja til fulls?
„(…) advances on the frontier are outpacing our understanding of the technology. Nobody in the world knows for sure what is going to happen from here, and even the experts disagree. “
Demis Hassabis, fyrrverandi forstjóri Google DeepMind í júlí
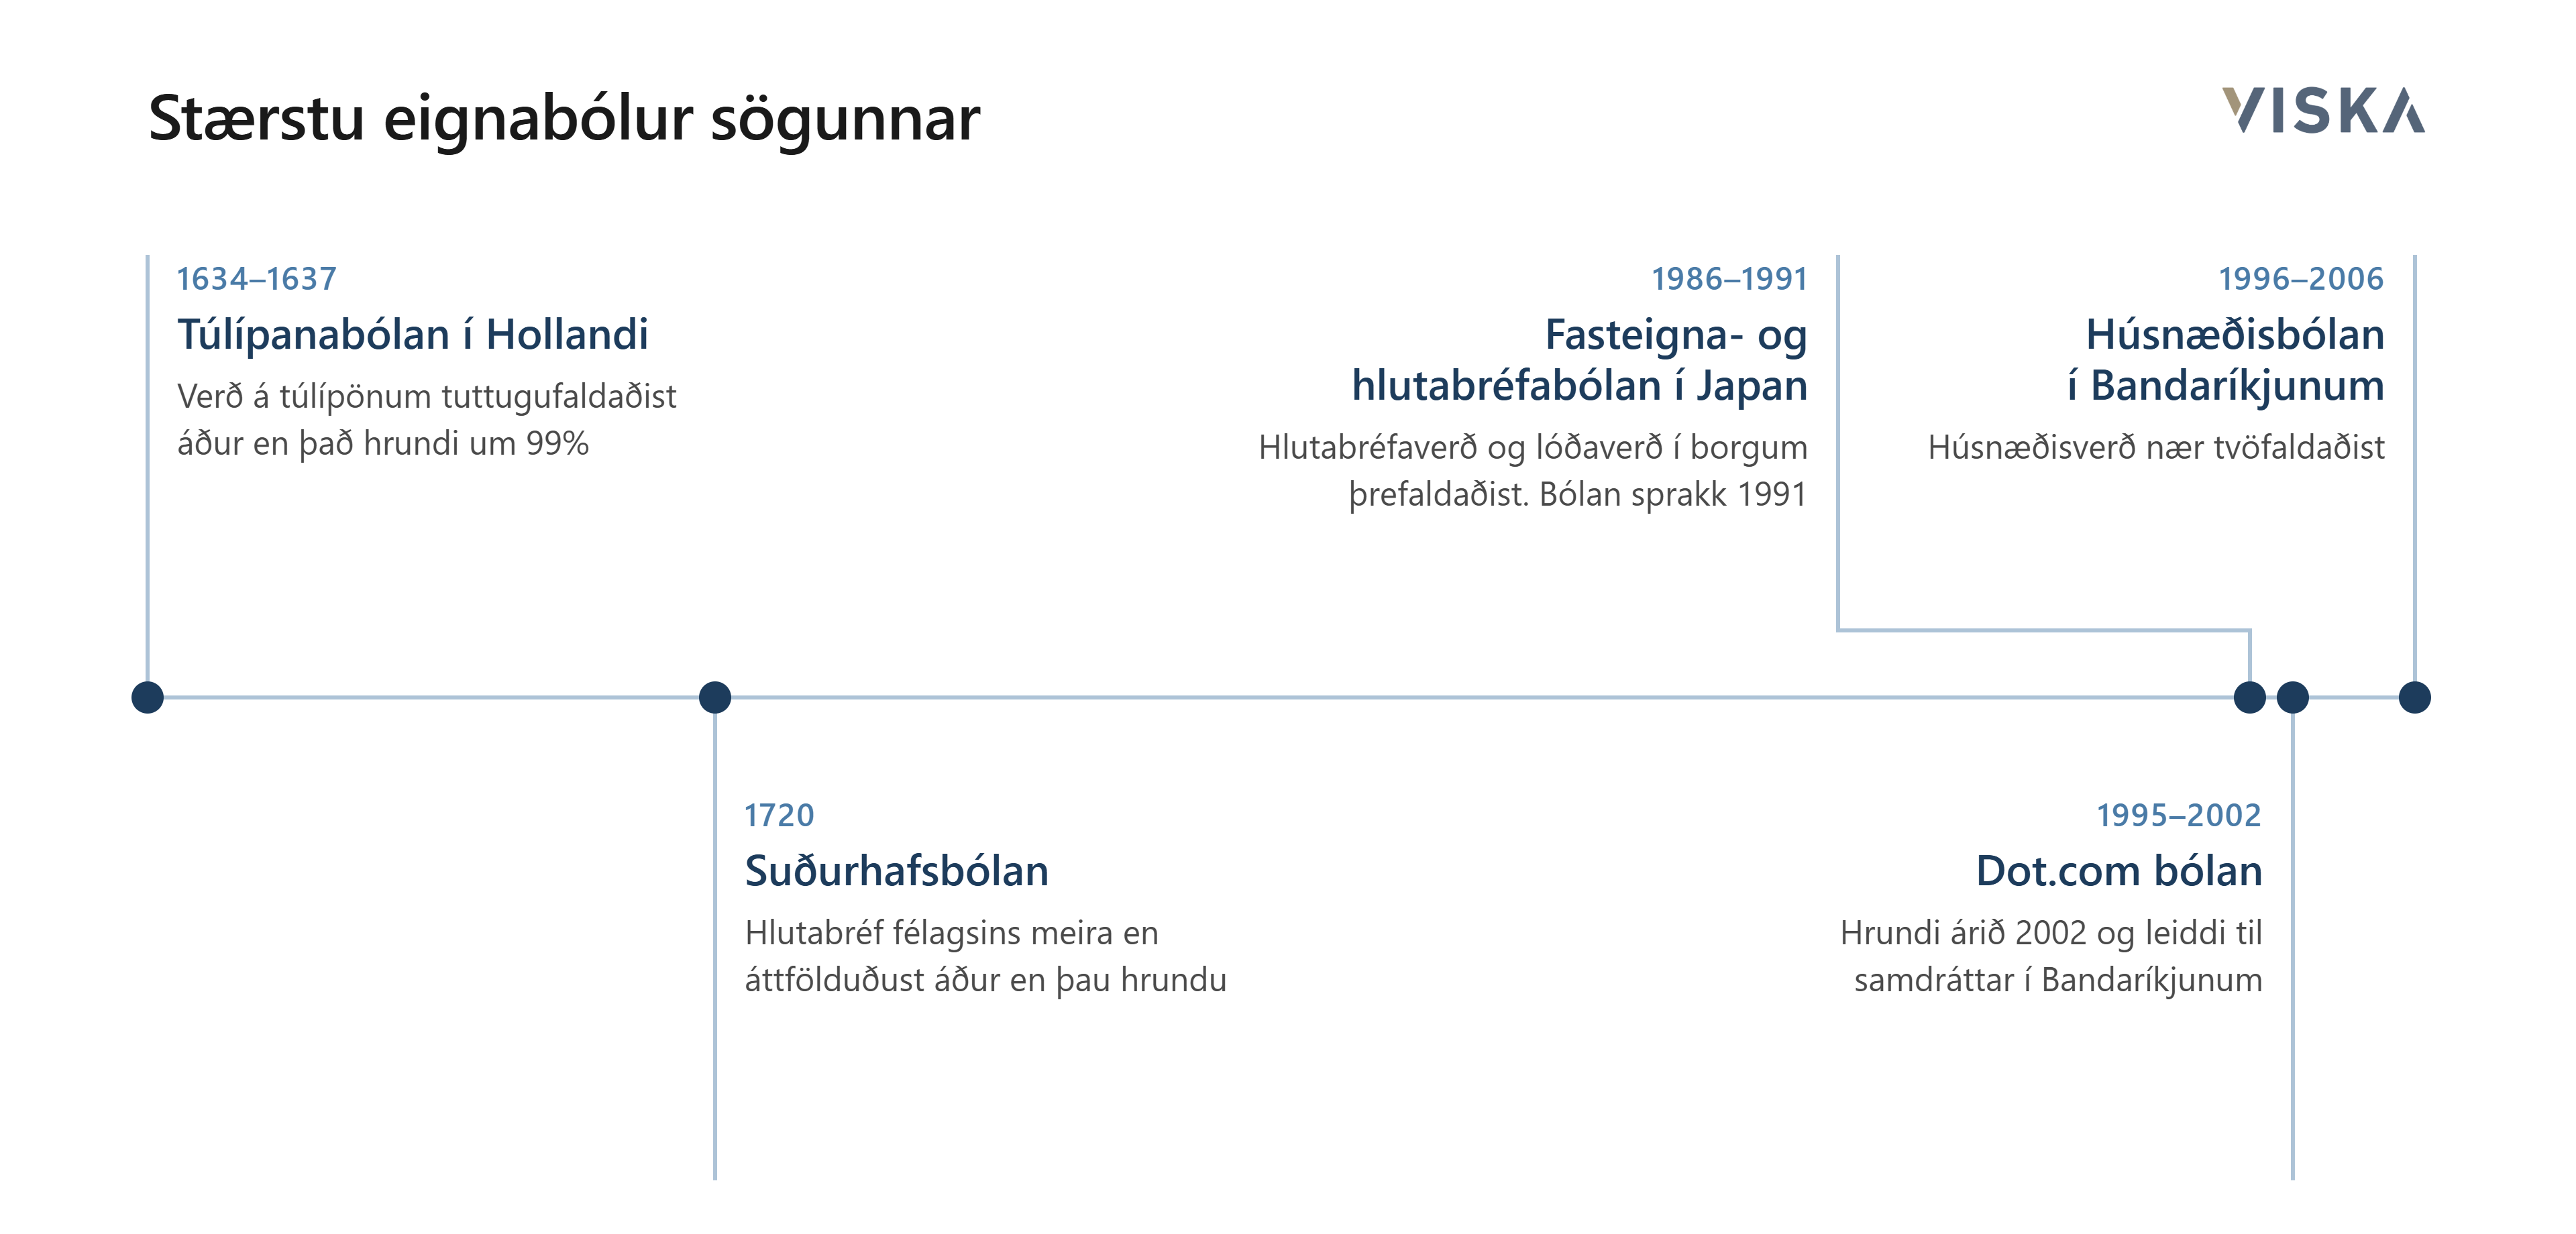
Tvær meginnálganir hafa mótað skilning okkar á verðmyndun fjármálamarkaða1. Sú sem er hvað algengust er kenning Fama um skilvirka markaði, (e. efficient market hypothesis) sem segir að verð endurspegli allar tiltækar upplýsingar á hverjum tíma. Hins vegar er sú hugmynd að fjöldinn geti hegðað sér óskynsamlega og að félagsleg áhrif og hjarðhegðun leiði verð frá undirliggjandi verðmætum. Reynslan bendir til þess að báðar nálganir fangi hluta af raunveruleikanum: Markaðir virðast oftast skynsamir, en geta öðru hverju farið langt fram úr undirliggjandi forsendum. Sagan geymir fjölmörg slík dæmi, allt frá túlípanaæðinu í Hollandi á fjórða áratug 17. aldar til tæknibólunnar um aldamótin og fasteignabólunnar 2007.
Skilvirk verðmyndun er háð því að ákveðnar forsendur haldi. Í bókinni The Wisdom of Crowds varpar James Surowiecki ljósi á skilyrði sem þurfa að vera til staðar til þess að markaðir komist að réttri niðurstöðu. Dómgreind fjöldans ræðst af þremur skilyrðum: vitsmunalegum fjölbreytileika, þannig að markaðsaðilar búi yfir ólíkum upplýsingum, þekkingu og sjónarhornum; skilvirkri samþættingu upplýsinga, svo að dreifð þekking skili sér í markaðsverði; og réttum hvötum, þannig að það borgi sig að afla upplýsinga, mynda sjálfstæða skoðun og taka áhættu á grundvelli hennar.
Þegar þessi skilyrði eru uppfyllt getur sameiginlegt mat markaðarins orðið nákvæmara en mat flestra einstakra þátttakenda. Þegar þau veikjast getur sami fjöldi hins vegar orðið uppspretta hjarðhegðunar og óstöðugleika. Ef fjárfestar byggja í vaxandi mæli á sömu upplýsingum, túlka þær með sambærilegum hætti og fylgja sömu verðmerkjum minnkar vitsmunalegur fjölbreytileiki markaðarins. Skekkjurnar vega þá síður hver aðra upp og auknar líkur skapast á því að verð fjarlægist undirliggjandi verðmæti.
Markaðir í sífellt einsleitari heimi?
Gervigreindarlíkön eru byggð á líkindafræði; þau læra mynstur í miklu magni gagna og nota þau til að meta hvað sé líklegt að komi næst í texta. Þegar sífellt meira efni er síðan búið til með aðstoð líkana sem byggja á sömu heimildum, getur upplýsingaflæðið orðið einsleitara. Magn efnis eykst án þess að nýjum sjónarhornum fjölgi að sama skapi.
Shumailov o.fl. (2024) sýna að þegar ný líkön eru ítrekað þjálfuð á efni sem eldri líkön hafa búið til geta sjaldgæfari mynstur í upprunalegu gögnunum glatast, svonefnt líkanahrun. Í rannsókn Doshi og Hauser (2024) fengu sögur sem skrifaðar voru með aðstoð gervigreindar betri dóma, en urðu jafnframt líkari hver annarri. Hvað markaði varðar vekur þetta spurningu: Hvað verður um visku fjöldans þegar sífellt fleiri horfa á heiminn í gegnum sömu gleraugu; þegar sífellt stærri hluti upplýsingaflæðisins byggist á sömu gögnum og er unninn með sambærilegum líkönum?
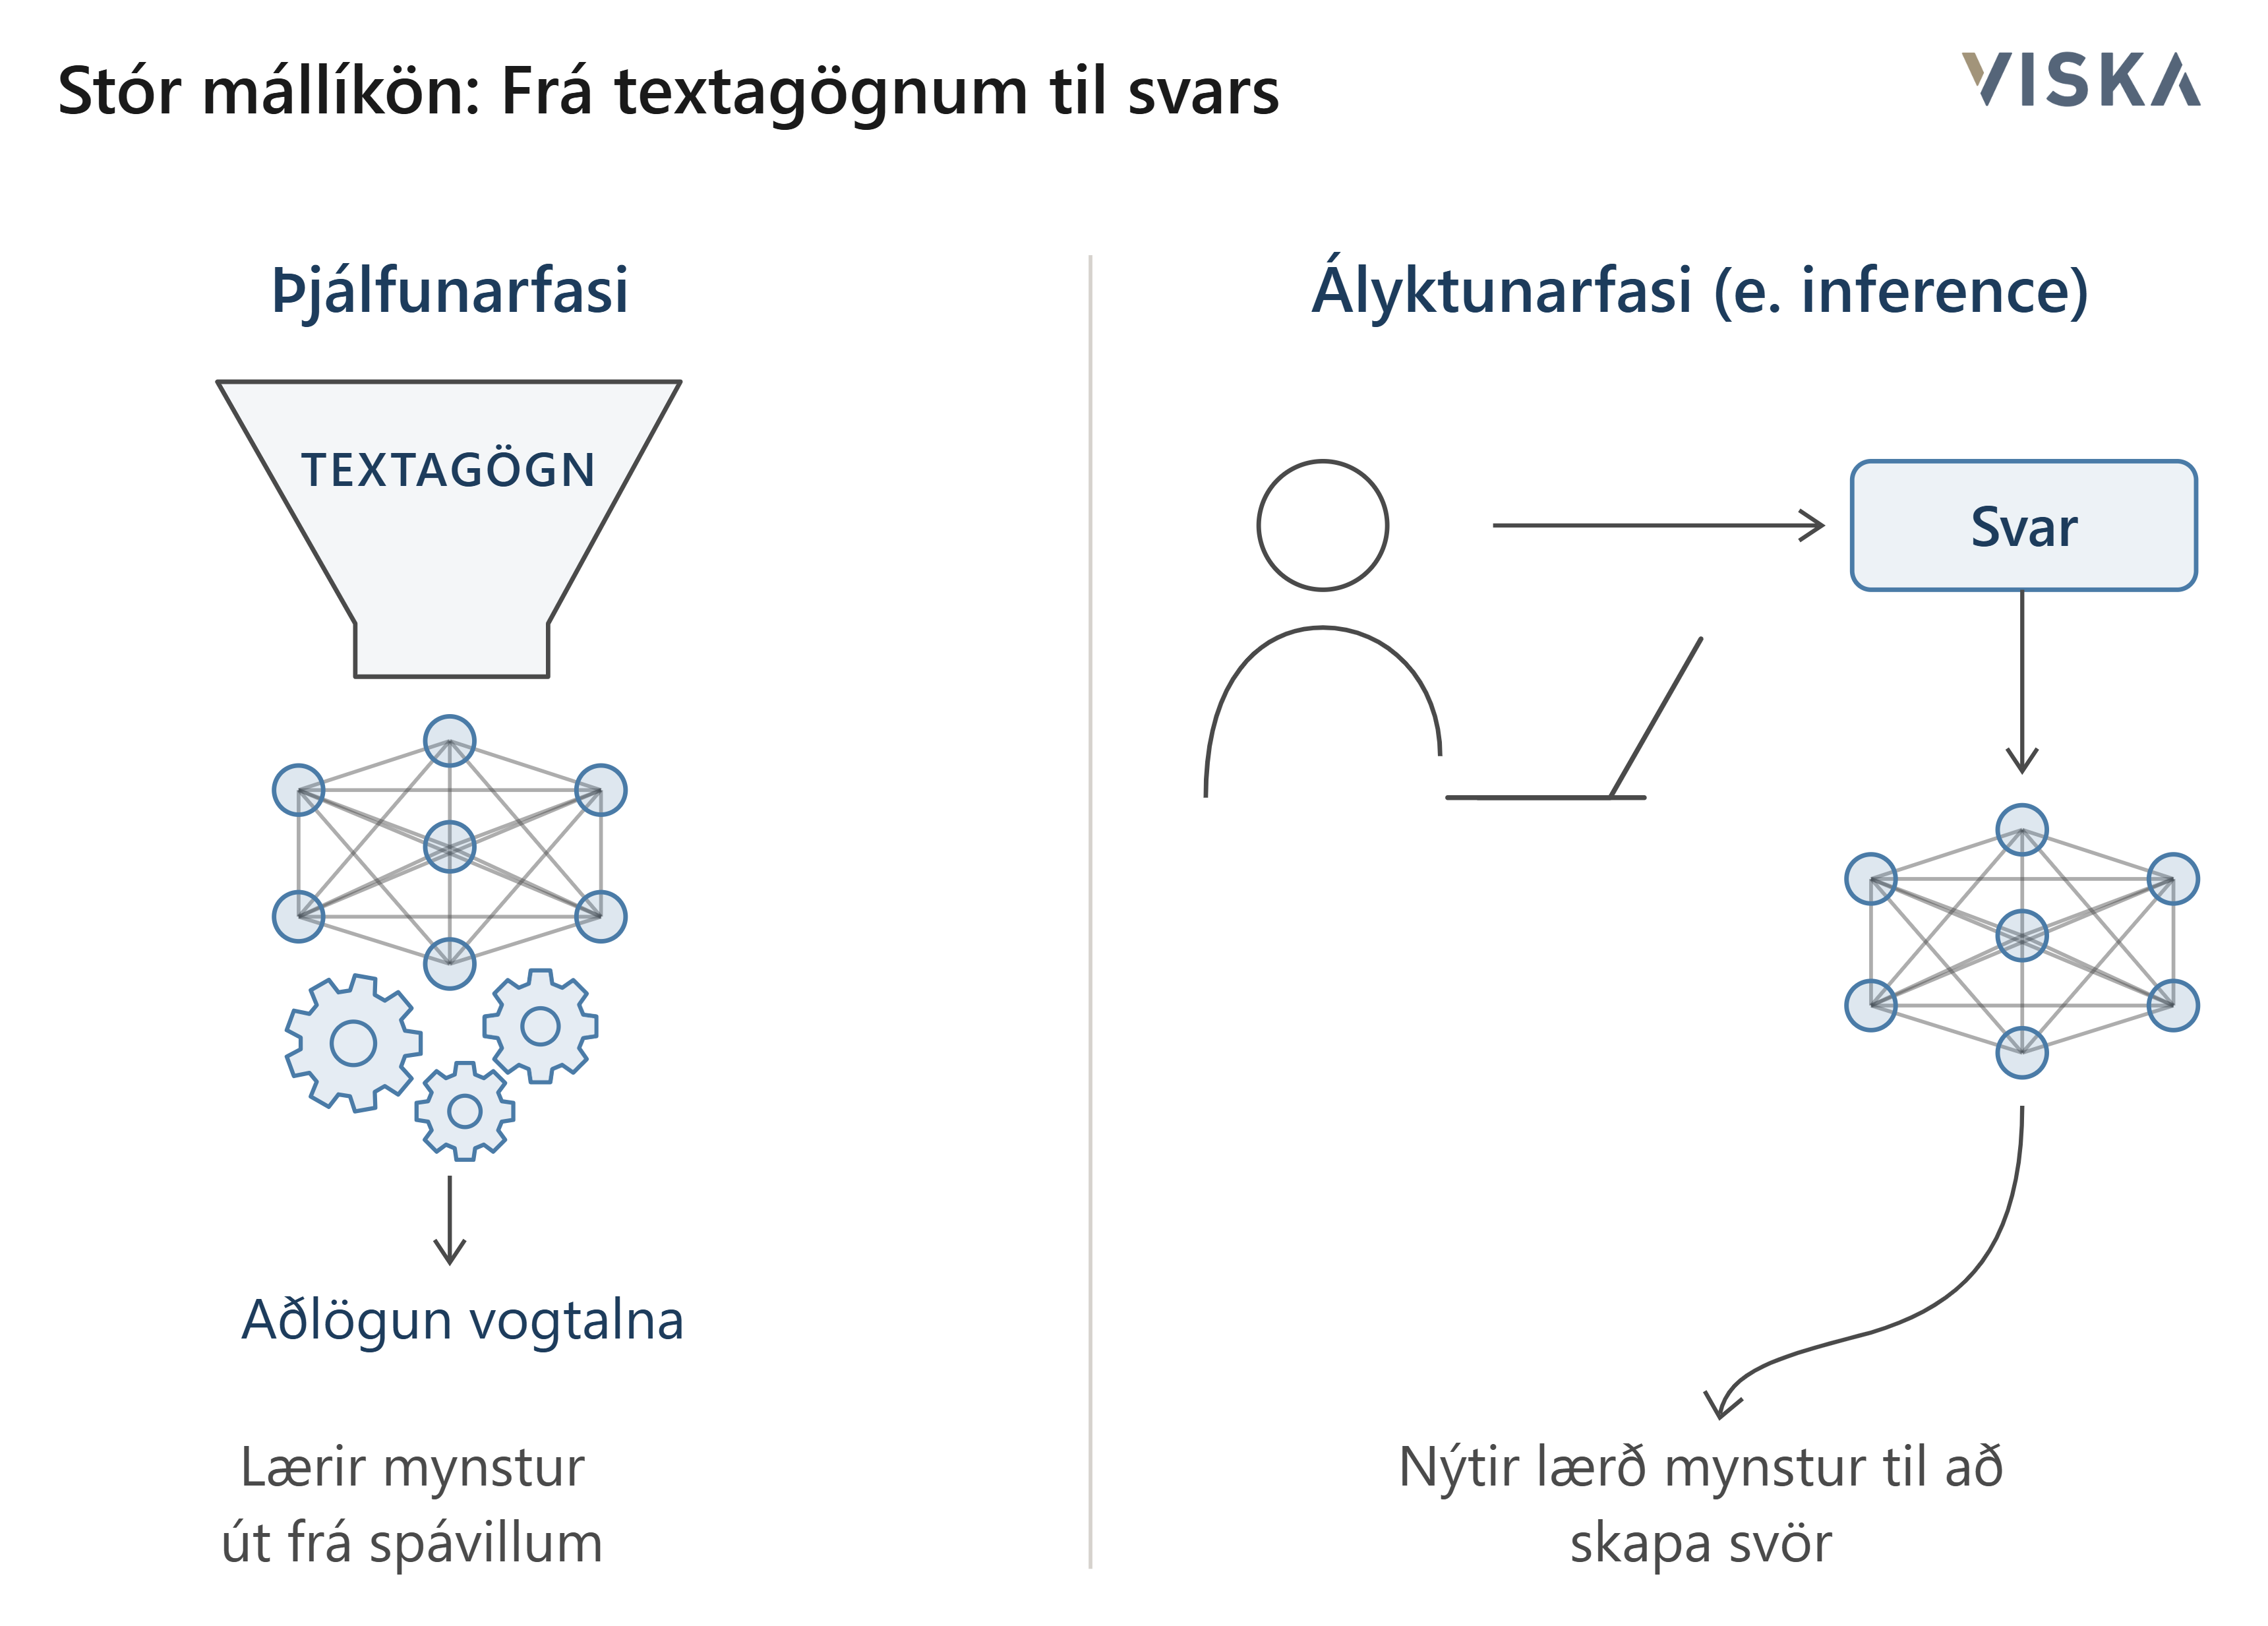
Hér myndu einhverjir þó staldra við og benda á að mállíkön geti þvert á móti aukið skilvirkni markaða. Þau lækka kostnað við að afla, vinna úr og bera saman gríðarlegt magn upplýsinga, sem ætti að flýta fyrir því að nýjar opinberar upplýsingar endurspeglist í verði. Frá því sjónarhorni verður verðmyndunin hraðari og skilvirkari eftir því sem fleiri fjárfestar geta greint sömu gögn á skemmri tíma.
Skilningur á verðmyndun markaða er mikilvæg forsenda þess að greina hvernig tækifæri til umframávöxtunar verða til. Slík tækifæri skapast gjarnan þegar einsleit hegðun og ófullkomin samþætting upplýsinga skilja eftir blind svæði í mati markaðarins á undirliggjandi forsendum.
Stóra spurningin er því: Hvernig aðlagast markaðir heimi gervigreindar, þar sem upplýsingar verða sífellt aðgengilegri, en túlkun þeirra mögulega einsleitari?
Hér er byggt á grein Mauboussin, Michael J., and Dan Callahan (2026). “The Wisdom of Crowds in Markets: Crowd Behavior in Prediction, Betting, and Stock Markets.“ Counterpoint Global Insights, Consilient Observer. Morgan Stanley Investment Management